
La diferencia es concreta: la cobertura UM (motorista sin seguro) paga cuando el conductor culpable no tiene ningún seguro de responsabilidad; la cobertura UIM (motorista con seguro insuficiente) paga cuando sí tiene seguro, pero sus límites son demasiado bajos para cubrir todos tus daños. Ambas están reguladas por el Florida Statutes § 627.727 y supervisadas por el Florida Department of Financial Services, que exige que las aseguradoras ofrezcan ambas coberturas aunque el conductor pueda rechazarlas por escrito.
Después de un choque, los pasos inmediatos marcan la diferencia en tu reclamo:
- Conserva toda la evidencia: fotos, datos del otro conductor, número de póliza y reporte policial.
- Usa tu cobertura PIP primero para gastos médicos inmediatos (el límite estándar en Florida es el definido por ley para PIP).
- Notifica a tu propia aseguradora de tu intención de reclamar bajo UM o UIM, preferiblemente por escrito.
- Si vas a aceptar un acuerdo con la aseguradora del culpable, envía aviso certificado a tu aseguradora UM/UIM antes de firmar nada.
Consejo profesional: Si tus lesiones son graves o la aseguradora del culpable ofrece una cantidad que no cubre tus gastos reales, consulta con un abogado antes de aceptar cualquier oferta. Martin Hernandez, PA ofrece consultas gratuitas y trabaja en modalidad de honorarios por contingencia, lo que significa que no pagas nada hasta que se recupere una indemnización.
Tabla de contenidos
- ¿Cómo funcionan UM y UIM paso a paso después de un choque en Florida?
- Comparación lado a lado: UM frente a UIM en las dimensiones que importan
- ¿Qué reglas de Florida aplican al «stacking» y a la renuncia por escrito?
- Tres escenarios reales de choque en Florida y cómo responden UM y UIM
- Cómo presentar una reclamación UM/UIM en Florida: pasos, documentación y plazos
- ¿Qué paga cada cobertura y en qué orden: PIP, UM/UIM y colisión?
- ¿Cuánto UM/UIM deberías comprar y qué preguntarle a tu agente?
- Cuándo es aconsejable contratar a un abogado de lesiones personales en Florida
- Resumen práctico y siguientes pasos para conductores en Florida
- Puntos clave
- Lo que realmente importa en un reclamo UM/UIM
- Consulta gratuita con Martin Hernandez, PA: sin pago hasta recuperar tu indemnización
- Fuentes útiles y referencias oficiales
- Preguntas frecuentes
¿Cómo funcionan UM y UIM paso a paso después de un choque en Florida?
El orden de pagos en Florida sigue una secuencia lógica que conviene conocer antes de que ocurra un accidente, no después.
- En la escena: Llama al 911, documenta todo con fotos y recoge los datos del otro conductor, incluyendo su aseguradora y número de póliza.
- PIP primero: Tu cobertura de protección personal (PIP) cubre hasta $10,000 en gastos médicos y el 60 % de ingresos perdidos, independientemente de quién tuvo la culpa. Este es el primer fondo que se usa en Florida.
- Evaluación de responsabilidad: Se determina quién fue el culpable y si tiene seguro de responsabilidad (Bodily Injury Liability). Florida no exige esta cobertura a todos los conductores, lo que deja a muchos sin ella.
- UM entra en juego: Si el culpable no tiene seguro, tu cobertura UM actúa como si fuera la póliza de responsabilidad que él debería haber tenido. Cubre lesiones corporales, pérdida de ingresos, dolor y sufrimiento, y otros daños que PIP no alcanza a pagar.
- UIM entra en juego: Si el culpable tiene seguro pero sus límites son insuficientes para cubrir tus daños totales, UIM paga la diferencia hasta el límite de tu propia póliza.
Dos ejemplos rápidos ilustran la diferencia. Supón que sufres $80,000 en daños: si el culpable no tiene seguro, UM puede pagar hasta el límite de tu póliza. Si el culpable tiene una póliza de $25,000, UIM puede cubrir los $55,000 restantes, siempre que tu límite UIM lo permita.
La cobertura UM/UIM funciona como un respaldo que cubre la brecha que deja la póliza del tercero responsable. Según el Florida Department of Financial Services, esta cobertura es opcional pero debe ser ofrecida por toda aseguradora que emita una póliza de responsabilidad en el estado.
La ley también aclara que UM/UIM no duplica otros beneficios: cubre la diferencia entre lo que ya recibiste (PIP, seguro médico, pago del culpable) y el total de tus daños reales, hasta el límite contratado.
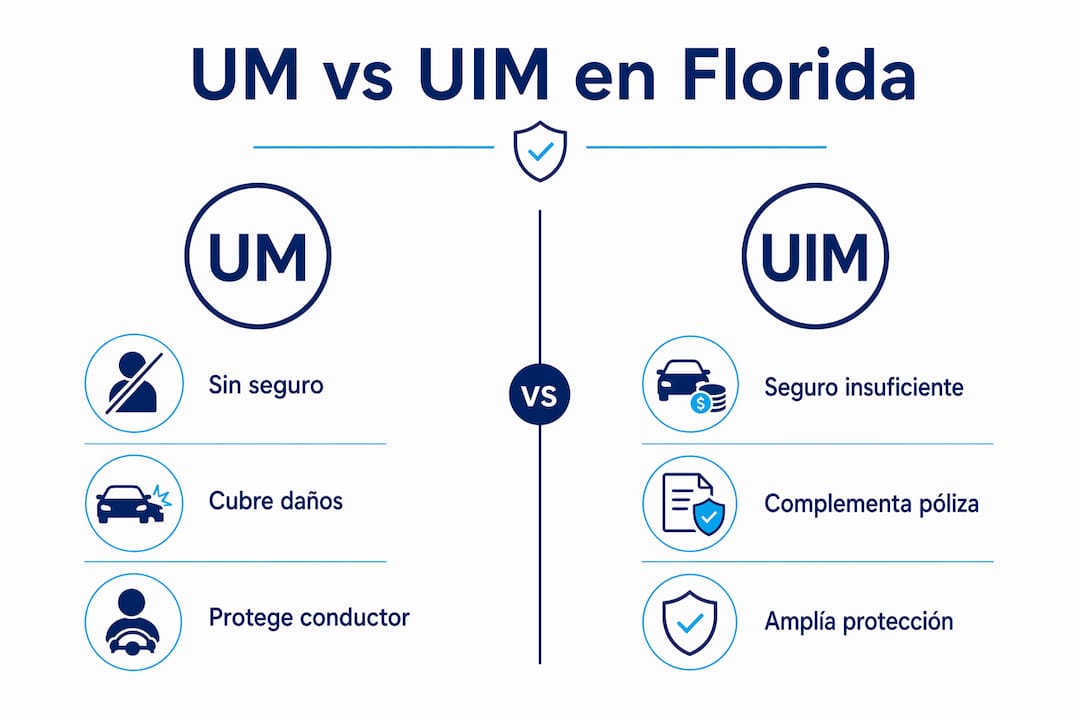
Comparación lado a lado: UM frente a UIM en las dimensiones que importan
La distinción entre ambas coberturas se vuelve muy clara cuando se comparan en paralelo. La línea de resumen: UM protege cuando no hay seguro del culpable; UIM protege cuando ese seguro existe pero no alcanza.
| Dimensión | UM (motorista sin seguro) | UIM (motorista con seguro insuficiente) |
|---|---|---|
| Qué cubre | Lesiones cuando el culpable no tiene seguro de responsabilidad | La diferencia entre los daños totales y los límites del seguro del culpable |
| Quién está protegido | Asegurado, pasajeros, peatones y familiares del hogar | Asegurado, pasajeros, peatones y familiares del hogar |
| Cuándo paga | Tras agotar PIP; cuando el culpable carece de seguro | Tras agotar PIP y cobrar el límite del seguro del culpable |
| Límites y stacking | Igual o menor que tu cobertura de Bodily Injury; puede ser «stacked» | Igual o menor que tu cobertura de Bodily Injury; puede ser «stacked» |
| Proceso de reclamo | Notificar a tu aseguradora; aviso certificado si hay acuerdo con el culpable | Notificar a tu aseguradora; aviso certificado antes de aceptar límites del culpable |
| Tipos de daños cubiertos | Médicos, ingresos perdidos, dolor y sufrimiento, daños no económicos | Médicos, ingresos perdidos, dolor y sufrimiento, daños no económicos |
Algunos puntos adicionales que la tabla no captura:
- Ambas coberturas pueden incluir a peatones y ciclistas lesionados por el vehículo asegurado.
- La cobertura UM/UIM puede pagar gastos como modificaciones del hogar o servicios de reemplazo que ni PIP ni el seguro médico cubren.
- Ninguna de las dos cubre daños al vehículo; para eso existe la cobertura de colisión.
¿Qué reglas de Florida aplican al «stacking» y a la renuncia por escrito?
El «stacking» es, en términos simples, la posibilidad de sumar los límites UM/UIM de varios vehículos asegurados para obtener una protección mayor. Florida lo establece como la opción por defecto.
- Por defecto, tu póliza es «stacked»: Según el § 627.727, la aseguradora debe ofrecer cobertura «stacked» a menos que el asegurado firme un formulario de renuncia aprobado por la Oficina de Regulación de Seguros.
- Ejemplo numérico: Si tienes varios vehículos con límites UM establecidos por póliza, el «stacking» suma esos límites para aumentar la protección total disponible. Sin «stacking», solo dispones de los límites del vehículo involucrado en el choque.
- Consecuencias del «non-stacked»: Con una póliza sin «stacking», la cobertura se limita al vehículo en el que se pagó la prima UM. Si ese vehículo tiene límites bajos, eso es todo lo que recibes.
- Impacto en la prima: Las aseguradoras que ofrecen la opción «non-stacked» deben reducir la prima en al menos un 20 % según el estatuto, lo que puede parecer atractivo pero reduce significativamente tu protección real.
- Validez de la renuncia: Los tribunales de Florida han confirmado que una renuncia válida impide sumar coberturas entre vehículos, incluso cuando el asegurado intenta argumentar que un cambio de vehículo o de prima invalida el formulario anterior.
Consejo profesional: Si tienes dos o más vehículos en el hogar o hay conductores jóvenes en la familia, el «stacking» suele valer la diferencia en prima. Revisa tu póliza actual: si firmaste un formulario de renuncia sin entenderlo bien, consulta con un abogado para evaluar tus opciones. Puedes leer más sobre cómo funciona el «stacking» de cobertura UM en Florida.
Tres escenarios reales de choque en Florida y cómo responden UM y UIM
Ver la teoría aplicada a situaciones concretas ayuda a entender qué cobertura necesitas y cuándo actúa cada una.
Escenario A: conductor culpable sin seguro
Te golpean por detrás en la I-275 y el otro conductor no tiene seguro. Tu PIP cubre los primeros $10,000 en gastos médicos. Tus daños totales ascienden a $60,000. Tu cobertura UM entra a cubrir la diferencia hasta el límite de tu póliza. Si tienes $50,000 en cobertura UM, recibirías hasta $50,000 adicionales. Para saber más sobre cómo proceder en esta situación, consulta la guía para víctimas de conductores sin seguro.
Escenario B: conductor culpable con seguro insuficiente
Un conductor te impacta lateralmente y tiene una póliza de $25,000 en Bodily Injury. Tus daños médicos y pérdida de ingresos suman $90,000. Cobras los $25,000 del culpable, pero quedan $65,000 sin cubrir. Tu UIM puede pagar esa diferencia, siempre que tus límites UIM sean suficientes. Aquí es donde los límites bajos de UIM se convierten en un problema real.
Escenario C: atropello o peatón
Cruzas una calle en Tampa y un conductor que huye te golpea. Al no identificarse el culpable, tu cobertura UM actúa como si el conductor fuera desconocido o sin seguro. Los familiares del hogar también pueden estar cubiertos bajo tu póliza. Para casos de fuga, la guía de accidentes con fuga explica los pasos específicos.
Checklist para la escena del accidente:
- Fotografía los vehículos, la posición final y cualquier señal de tráfico visible.
- Recoge nombre, número de licencia, placa y datos de la aseguradora del otro conductor.
- Habla con testigos y anota sus nombres y teléfonos.
- Solicita el número del reporte policial antes de salir de la escena.
- Guarda todos los documentos médicos desde el primer día.
Consejo profesional: No aceptes que «todo está bien» en la escena. Muchas lesiones, como las cervicales o las de tejidos blandos, aparecen horas o días después. Documenta todo antes de que los síntomas sean evidentes.
Cómo presentar una reclamación UM/UIM en Florida: pasos, documentación y plazos
El proceso tiene pasos concretos y plazos que no conviene ignorar.
- Notifica a tu aseguradora de inmediato: Informa del accidente y de tu intención de reclamar bajo UM o UIM. Hazlo por escrito para dejar constancia.
- Reúne la documentación completa: Reporte policial, registros médicos, facturas, pruebas de ingresos perdidos y toda la correspondencia con aseguradoras.
- Antes de aceptar el límite del culpable: Si la aseguradora del culpable ofrece pagar su límite máximo, debes enviar aviso por correo certificado a tu aseguradora UM/UIM antes de aceptar. El § 627.727 le da a tu aseguradora 30 días para responder: puede autorizar el acuerdo o preservar su derecho de subrogación pagándote directamente.
- Presenta la reclamación formal: Completa los formularios de tu aseguradora con toda la documentación adjunta.
- Negocia o litiga: Si la oferta de tu aseguradora es insuficiente, tienes derecho a negociar. Si la aseguradora actúa de mala fe, puede haber consecuencias legales adicionales para ella.
| Documento | Por qué importa |
|---|---|
| Reporte policial | Establece los hechos del accidente y la identidad del culpable |
| Registros médicos | Documentan el alcance de las lesiones y el tratamiento |
| Facturas médicas | Cuantifican los gastos reclamables |
| Prueba de ingresos | Sustenta la reclamación por pérdida de salario |
| Correspondencia con aseguradoras | Protege contra disputas sobre notificaciones y plazos |
| Aviso certificado a tu aseguradora UM/UIM | Obligatorio por ley antes de aceptar acuerdo con el culpable |
Consejo profesional: Uno de los errores más costosos es aceptar la primera oferta de la aseguradora del culpable sin notificar a tu propia aseguradora UM/UIM. Si lo haces, puedes perder el derecho a reclamar bajo UIM. Guarda copias de todo y usa correo certificado para cualquier comunicación crítica.
Para entender cómo se calculan los montos de acuerdo, la guía sobre indemnizaciones por accidente de auto en Florida ofrece contexto útil.
¿Qué paga cada cobertura y en qué orden: PIP, UM/UIM y colisión?
Muchos conductores confunden estas tres coberturas porque todas pueden activarse tras un mismo accidente. Cada una tiene un propósito distinto.
- PIP (protección personal): Paga primero, independientemente de la culpa. Cubre hasta $10,000 en gastos médicos y el 60 % de ingresos perdidos. No cubre dolor y sufrimiento ni daños al vehículo.
- UM/UIM: Entra después de PIP y del seguro del culpable. Cubre lesiones corporales, pérdida de ingresos, dolor y sufrimiento, y otros daños no económicos que PIP no alcanza. No cubre daños materiales al vehículo.
- Colisión: Cubre los daños físicos a tu vehículo, independientemente de quién tuvo la culpa. No cubre lesiones personales.
Un mito frecuente es que tener seguro médico privado hace innecesaria la cobertura UM/UIM. No es así: el seguro médico no cubre pérdida de ingresos, dolor y sufrimiento ni gastos como modificaciones del hogar o servicios de cuidado personal. La cobertura UM/UIM puede pagar exactamente esas categorías que otros seguros dejan sin cubrir.
Si recibes facturas médicas y tienes múltiples pólizas activas, el flujo práctico es: PIP primero, luego seguro médico para el exceso, y finalmente UM/UIM para la diferencia restante en daños totales. Para entender mejor cómo se coordinan estos pagos, la guía sobre facturas médicas tras un accidente lo explica con detalle.
¿Cuánto UM/UIM deberías comprar y qué preguntarle a tu agente?
Elegir los límites correctos es una decisión personal, pero hay criterios claros que guían la elección.
Señales de que conviene aumentar tus límites UM/UIM:
- Tu ingreso mensual es alto y una lesión grave te dejaría sin salario por meses.
- Hay varios conductores en el hogar, especialmente conductores jóvenes o adultos mayores.
- Usas el vehículo para trabajo o desplazamientos frecuentes en horas pico.
- Tienes patrimonio que proteger: una casa, ahorros o inversiones.
- Resides en una zona con alta incidencia de conductores sin seguro.
Preguntas concretas para tu agente:
- ¿Mi póliza actual es «stacked» o «non-stacked»? ¿Firmé algún formulario de renuncia?
- ¿Cuánto cambia la prima si subo mis límites UM/UIM de $25,000 a $100,000?
- ¿Qué exclusiones aplican a mi cobertura UM/UIM específica?
- Si tengo dos vehículos, ¿ambos tienen «stacking» activo?
- ¿Mi póliza cubre a pasajeros y familiares del hogar que viajan en mi vehículo?
Las guías oficiales recomiendan evaluar UM/UIM no solo por el coste de la prima, sino por la exposición personal y laboral: personas con ingresos altos o dependientes que perderían salario deben priorizar límites mayores. Como referencia práctica, muchos abogados de lesiones personales en Florida recomiendan límites mínimos de $100,000 por persona si el presupuesto lo permite, especialmente si tienes «stacking» disponible.
Cuándo es aconsejable contratar a un abogado de lesiones personales en Florida
Hay situaciones en las que manejar un reclamo UM/UIM sin representación legal pone en riesgo tu recuperación económica.
Señales claras de que necesitas un abogado:
- Tus lesiones son graves, permanentes o requieren cirugía o rehabilitación prolongada.
- La aseguradora del culpable niega responsabilidad o disputa los hechos del accidente.
- Tu propia aseguradora UM/UIM ofrece una cantidad que no cubre tus gastos reales.
- Hay discrepancias sobre si la póliza es «stacked» o «non-stacked».
- El accidente involucra un conductor que huyó de la escena o cuya identidad es desconocida.
- Recibes presión para firmar una liberación de responsabilidad rápidamente.
Un abogado puede preservar evidencia crítica, negociar con la aseguradora desde una posición de fuerza y, si es necesario, llevar el caso a juicio. La preparación para juicio, incluso cuando el caso se resuelve antes, cambia la dinámica de la negociación. Para entender por qué un abogado marca la diferencia tras un accidente de auto, la experiencia del bufete en Tampa habla por sí sola.
Consejo profesional: No esperes a que la aseguradora haga una oferta final para consultar con un abogado. El momento óptimo es antes de firmar cualquier documento, especialmente si aún estás en tratamiento médico y no conoces el alcance total de tus lesiones.
Martin Hernandez, PA ofrece consulta inicial gratuita y trabaja en modalidad de honorarios por contingencia: no pagas nada hasta que se recupere una indemnización. El bufete atiende en español e inglés en Tampa y el condado de Hillsborough.
Resumen práctico y siguientes pasos para conductores en Florida
La diferencia entre UM y UIM no es solo técnica: determina si quedas protegido o con deudas médicas tras un accidente causado por otro conductor. UM actúa cuando el culpable no tiene seguro; UIM actúa cuando tiene seguro pero sus límites no alcanzan. En ambos casos, tus propios límites y la elección de «stacking» determinan cuánto puedes recuperar.
La recomendación general es clara: si puedes permitirte límites más altos y tienes más de un vehículo, el «stacking» ofrece una protección significativamente mayor por una diferencia de prima que suele ser razonable.
Checklist de cuatro pasos para actuar hoy:
- Verifica tu póliza: Busca los límites UM/UIM y confirma si es «stacked» o «non-stacked». Si firmaste un formulario de renuncia, localízalo.
- Documenta cualquier accidente desde el primer momento: Fotos, reporte policial, datos del otro conductor y registros médicos desde el día cero.
- Notifica a tus aseguradoras por escrito: Tanto a la del culpable como a la tuya propia, y usa correo certificado para comunicaciones críticas según exige el § 627.727.
- Consulta a un abogado si tienes dudas: Especialmente antes de aceptar cualquier oferta de acuerdo o firmar una liberación de responsabilidad.
Si tu agente o aseguradora te da información que no coincide con lo que establece el estatuto estatal, el Florida Department of Financial Services y la Florida Office of Insurance Regulation son las autoridades a las que puedes acudir para verificar tus derechos.
Puntos clave
La cobertura UM protege cuando el culpable no tiene seguro; UIM protege cuando su seguro existe pero no cubre todos tus daños, y en Florida el «stacking» es la opción por defecto salvo renuncia escrita.
| Punto | Detalles |
|---|---|
| UM vs UIM: la diferencia esencial | UM actúa sin seguro del culpable; UIM cubre la diferencia cuando sus límites son insuficientes. |
| PIP es el primer pagador | El PIP cubre hasta $10,000 en gastos médicos antes de que UM/UIM entre en juego. |
| «Stacking» por defecto en Florida | Florida exige ofrecer «stacking»; renunciarlo requiere firma en formulario aprobado y reduce la prima al menos un 20 %. |
| Aviso certificado obligatorio | Antes de aceptar el límite del culpable, debes notificar a tu aseguradora UM/UIM; tiene 30 días para responder. |
| Martin Hernandez, PA | Ofrece consulta gratuita y honorarios por contingencia para reclamos UM/UIM en Tampa y el condado de Hillsborough. |
Lo que realmente importa en un reclamo UM/UIM
Hay algo que los conductores en Florida subestiman con frecuencia: la cobertura UM/UIM no es un lujo ni un complemento menor. En un estado donde no todos los conductores están obligados a llevar seguro de responsabilidad por lesiones corporales, UM/UIM es, en la práctica, tu primera línea de defensa real.
Lo que más me preocupa no es que los conductores rechacen esta cobertura, sino que la acepten sin entender qué firmaron. Muchos descubren que tienen una póliza «non-stacked» solo cuando la necesitan, y para entonces ya es tarde para cambiarla. La renuncia al «stacking» puede parecer un ahorro razonable en la prima mensual, pero en un accidente grave con lesiones permanentes, esa diferencia puede significar decenas de miles de dólares menos en recuperación.
El otro punto que veo repetidamente en casos complejos: los clientes que aceptaron el límite del seguro del culpable sin notificar a su propia aseguradora UIM perdieron el derecho a reclamar esa diferencia. La ley es clara en este punto, pero las aseguradoras no siempre lo explican. Conocer el proceso antes del accidente, no durante, es lo que separa una recuperación justa de una deuda médica que dura años.
Consulta gratuita con Martin Hernandez, PA: sin pago hasta recuperar tu indemnización
Cuando un accidente te deja con lesiones, facturas médicas y una aseguradora que no responde como debería, tener representación legal cambia el resultado. Martin Hernandez, PA representa a víctimas de accidentes de auto en Tampa y el condado de Hillsborough, preparando cada caso para juicio desde el primer día, lo que se traduce en acuerdos más justos y una posición más sólida frente a las aseguradoras.
El bufete trabaja en modalidad de honorarios por contingencia: no pagas nada hasta que se recupere una indemnización. La consulta inicial es gratuita y todo el equipo atiende en español. Si tienes dudas sobre tu cobertura UM/UIM, si la aseguradora te ofreció una cantidad que no cubre tus gastos reales, o si simplemente no sabes por dónde empezar, este es el momento de hablar con alguien que conoce estas reclamaciones en profundidad. Puedes empezar leyendo cómo elegir un abogado de lesiones personales o contactar directamente al bufete para una evaluación de tu caso sin compromiso.
Fuentes útiles y referencias oficiales
Para verificar tus derechos, revisar formularios aprobados o profundizar en la regulación, estas son las fuentes primarias:
- Florida Statutes § 627.727: Texto completo de la ley que regula UM/UIM en Florida, incluyendo requisitos de oferta, renuncia, «stacking» y plazos de notificación.
- Florida Department of Financial Services: Definiciones oficiales, guías para consumidores y recursos sobre cobertura de automóvil en Florida.
- Florida Office of Insurance Regulation: Cambios legislativos, formularios aprobados de renuncia y guías regulatorias actualizadas.
- Automobile Insurance Toolkit (MyFloridaCFO): Guía práctica del estado con ejemplos de cobertura, «stacking» y recomendaciones de límites.
- Análisis sobre «stacking» v. «non-stacking» (Taylor, Day, Grimm & Boyd): Análisis legal sobre litigios recientes y la validez de renuncias al «stacking» en Florida.
Esta guía es información general sobre el seguro de automóvil en Florida y no constituye asesoramiento legal para tu situación específica. Consulta con un abogado o con el Florida Department of Financial Services para verificar cómo aplican estas reglas a tu póliza concreta.
Preguntas frecuentes
¿Qué significa «UMBI» en una póliza de seguro?
«UMBI» significa Uninsured Motorist Bodily Injury, es decir, cobertura por lesiones corporales causadas por un motorista sin seguro. Es el nombre técnico que muchas aseguradoras usan para la cobertura UM en tu declaración de póliza.
¿Puedo reclamar UM y UIM al mismo tiempo?
No en el mismo accidente: UM aplica cuando el culpable no tiene seguro, y UIM aplica cuando sí tiene pero sus límites son insuficientes. Son situaciones mutuamente excluyentes para un mismo evento, aunque ambas coberturas suelen aparecer juntas en tu póliza.
¿Qué pasa si no tengo cobertura UM/UIM en Florida?
Si el conductor culpable no tiene seguro o tiene límites muy bajos, quedarías sin fuente de pago para tus lesiones más allá del PIP ($10,000) y tu seguro médico privado. Los daños no económicos como dolor y sufrimiento no tendrían cobertura alguna.
¿Cuánto tiempo tengo para presentar una reclamación UM/UIM en Florida?
El plazo general de prescripción para reclamaciones de lesiones personales en Florida es de dos años desde la fecha del accidente. Sin embargo, los plazos de notificación a tu aseguradora pueden ser más cortos según tu póliza, por lo que conviene actuar con rapidez.
¿La cobertura UM/UIM protege a mis pasajeros?
Sí. La cobertura UM/UIM de tu póliza generalmente protege a los pasajeros que viajan en tu vehículo, así como a los familiares del hogar que estén asegurados bajo tu póliza, incluso si el accidente ocurre en otro vehículo.
Recomendación
- Hit by Uninsured Motorist? Your Florida Guide – Personal Injury Lawyers of Tampa
- Hit and Run Accident Claim: A Florida Victim’s Guide – Personal Injury Lawyers of Tampa
- Stacking Uninsured Motorist Coverage in Florida Explained – Personal Injury Lawyers of Tampa
- Your 2026 Guide: How to Read Insurance Policy in Florida – Personal Injury Lawyers of Tampa